

حساب تكلفة الاستيراد من الصين: كم تكلف القطعة عند وصولها للسعودية؟
احسب تكلفة منتجك عند وصوله للسعودية بسجل يمنع تكرار المصاريف، وافصل السيولة والضريبة، ووزّع التكاليف المشتركة بين الأصناف على أساس واضح.
لحساب تكلفة القطعة المستوردة، اجمع تكلفة شرائها وما تتحمله لإيصالها إلى نقطة محددة في السعودية، ثم وزّع المجموع على وحدات الصنف. أضف كل مصروف مرة واحدة، وافصل ضريبة القيمة المضافة التي يثبت حق منشأتك في خصمها. سعر المصنع وحده لا يجيب سؤال «كم كلفتني القطعة عند الاستلام؟».
ابدأ بعنوان واضح للحساب، مثل «التكلفة حتى مستودع الرياض، بعد التسليم والتفريغ». ثم اربط كل مبلغ بعرض أو مستند ونطاق خدمة. بهذه الطريقة تعرف ما الذي حسبته، وما الذي ما زال ناقصًا، وتستطيع مقارنة المتوقع بما دفعته فعلًا.
حدد الرقم الذي تحتاجه قبل أن تجمع التكاليف
التكلفة الواصلة، أو Landed Cost، تجمع تكاليف المنتج حتى وصوله إلى المكان الذي حددته. لكنها ليست اسمًا بديلًا لكل رقم مالي يتعلق بالشحنة. تحتاج عمليًا إلى التمييز بين ثلاثة أرقام:
| الرقم | السؤال الذي يجيب عنه | كيف تستخدمه |
|---|---|---|
| التكلفة الواصلة للقرار التجاري | ما تكلفة الصنف عند نقطة الاستلام المحددة؟ | مقارنة عروض التوريد وتقدير أثر الاستيراد في تسعير المنتج |
| ميزانية المدفوعات | كم سأدفع، ولمن، ومتى؟ | تجهيز السيولة، بما فيها الضريبة المستحقة للدفع ولو أمكن خصمها لاحقًا |
| تكلفة المخزون المحاسبية | ما الذي يسجل ضمن قيمة المخزون وفق المعالجة المطبقة؟ | تُراجع مع المحاسب؛ ليست كل دفعة نقدية مصروفًا فوريًا أو جزءًا من المخزون |
يشير معيار IAS 2 إلى تكاليف الشراء والتحويل وما يلزم لإيصال المخزون إلى موقعه وحالته، ويفرق بينها وبين الاعتراف بالتكلفة كمصروف عند البيع أو الخسارة. لذلك استخدم سجل الوصول لاتخاذ قرار الشراء، ثم طابق تصنيف بنوده مع المعالجة المحاسبية المطبقة على منشأتك.
ابنِ سجلًا يمنع احتساب المصروف مرتين
ابدأ من قيمة عرض المورد مع بيان ما تشمله، ثم أضف البنود الخارجة عنه. إذا كانت الطباعة والتغليف محتسبين ضمن سعر القطعة، اذكرهما «مشمولان» ولا تضف قيمتهما مرة ثانية. وينطبق ذلك على الشحن والتأمين والخدمات التي يغطيها عرض آخر.
لكل بند، سجّل المبلغ وعملته، ومصدره وتاريخه، وحالته: مؤكد أو تقديري أو بانتظار عرض. أضف أيضًا اسم الجهة التي ستتقاضاه، وهل المبلغ شامل للضريبة. لا تجعل خانة مجهولة تساوي صفرًا؛ الصفر يعني أنك تحققت من عدم وجود مبلغ إضافي.
| مجموعة التكلفة | ما تراجعه فيها | قاعدة الإدراج |
|---|---|---|
| البضاعة والتخصيص | قيمة الكمية والخصم والشعار والتغليف | ابدأ بإجمالي المورد، وافصل الإضافات غير المشمولة فقط |
| الفحص وتجهيز المنتج | العينة أو الفحص أو تجهيز الشحنة بحسب الطلب | اربط المصروف بما يخدمه؛ قد يخدم تطويرًا أو أكثر من شحنة |
| النقل في بلد المنشأ | النقل إلى نقطة التجميع أو التسليم ومصاريفها | أضف الجزء الذي تتحمله ولم يدخل عرض المورد أو الناقل |
| النقل الدولي والتأمين | المبلغ المعتمد ونطاق التغطية والخدمات | راجع التداخل مع مصاريف المنشأ والوجهة |
| المطابقة والإجراءات | الفحوص والشهادات والخدمات المنطبقة على المنتج | من متطلبات متحققة وعروض أو فواتير تخص الحالة |
| الرسوم الجمركية وغيرها | مبالغ الرسوم المستحقة بحسب السلعة والمعاملة | مدخلات من التحقق والبيان، دون نسبة واحدة لكل المنتجات |
| الوجهة والاستلام | التخليص والمناولة والنقل للمستودع والتفريغ حسب النطاق | ميز بين رسوم الجهة وأتعاب مقدم الخدمة وبين ما شمله عرض النقل |
| التحويل والدفع | المبلغ المحول ورسوم البنك أو مزود الدفع | امنع تكرار عمولة مضمّنة في إجمالي الخصم من الحساب |
| ضريبة القيمة المضافة | ضريبة الاستيراد وضريبة فواتير الخدمات المعنية | حقل منفصل يوضح المستحق للدفع والجزء المؤهل للخصم |
اجعل نقطة نهاية الحساب واحدة عند مقارنة موردين. عرض حتى الميناء وعرض حتى المستودع لا يتساويان في النطاق. تحتاج هنا إلى معرفة ما يغطيه شرط التسليم المعتمد والمكان المحدد فيه؛ ثم تطلب المبالغ اللازمة لإكمال الطريق إلى وجهتك، دون تغيير معنى عرض المورد.
وعند وجود مصروف لتطوير قالب سيُستخدم في طلبات لاحقة، احتفظ به مستقلًا عن سعر القطعة المتكرر. يمكنك دراسة أثر تحميله على الطلب الأول تجاريًا، لكن لا توزعه على كميات مستقبلية لم تقرر شراءها وكأنها مضمونة.
الرسوم والضريبة في السعودية: مدخلات تُراجع قبل اعتماد النتيجة
تحقق من تصنيف المنتج وبند التعريفة والاشتراطات المنطبقة عليه عبر التعريفة الجمركية المتكاملة لدى هيئة الزكاة والضريبة والجمارك. لا تنقل نسبة استخدمت لشحنة مختلفة، حتى لو كان وصف المنتج قريبًا. سجّل مرجع التحقق وتاريخه مع تقدير الرسوم، واستبدل التقدير بالمبلغ الوارد في البيان عند اكتماله.
القيمة الجمركية لها أسس محددة للتقييم والتسويات، ولا تساوي تلقائيًا مجموع ميزانية الوصول التي أعددتها. لذلك لا تطبق نسبة الرسوم أو الضريبة على مجموع ملفك لمجرد أنه «الإجمالي». افصل القيمة المعتمدة لأغراض الاحتساب عن المصاريف التجارية الأخرى، واستعن ببيان المخلص والمستندات الرسمية لتفسير المبالغ.
أما ضريبة المدخلات، فإمكان خصمها يرتبط بشروط النشاط والتوريدات والمستندات والقيود ذات الصلة، وقد يكون الخصم جزئيًا. افصل ضريبة القيمة المضافة في سجل مستقل، وحدد مع المحاسب الجزء القابل للخصم بشروطه. لا تعاملها كلها تكلفة نهائية تلقائيًا، ولا تحذفها من السيولة على افتراض أنك ستستردها فورًا.
إذا كانت الضريبة مستحقة للدفع ضمن مسار شحنتك، فأدرجها في جدول المدفوعات في موعدها. وعند حساب التكلفة التجارية، استبعد فقط الجزء الذي تأكدت أهليته للخصم، مع إبقاء المبلغ غير المحسوم ظاهرًا إلى حين مراجعته. ولا تجمع ضريبة واردة أصلًا في فاتورة شاملة ثم تضيفها مرة ثانية.
مثال حسابي: من سجل البنود إلى تكلفة الوحدة
هذا مثال توضيحي لتجميع التكاليف، وليس عرض توريد أو أسعار شحن أو تقدير رسوم سعودية. نفترض طلبًا من 500 وحدة متماثلة، ونقطة الحساب هي المستودع بعد الاستلام. جميع القيم التالية افتراضية بالريال السعودي، وقد فُصلت عنها ضريبة القيمة المضافة.
| البند في المثال | المبلغ | ما يعنيه في السجل |
|---|---|---|
| شراء 500 وحدة مع التخصيص والتغليف المتفق عليه | 8,000 ريال | إجمالي المورد وفق نطاقه |
| إضافة التغليف مرة ثانية | 0 ريال إضافي | مشمول بالفعل في مبلغ المورد؛ ليس تغليفًا مجانيًا |
| نقل ومصاريف منشأ غير مشمولة | 400 ريال | بند مستقل في المثال |
| نقل دولي وتأمين غير مشمولين سابقًا | 2,400 ريال | إجمالي افتراضي موضح النطاق |
| خدمات وجهة ونقل إلى المستودع | 900 ريال | أتعاب خدمات ونقل؛ ليست الرسوم الجمركية |
| فحص مباشر يخص هذه الشحنة | 300 ريال | بند منفصل لا يتداخل مع البنود السابقة |
| المجموع قبل الرسوم والضريبة | 12,000 ريال | مجموع جزئي، وليس التكلفة الواصلة النهائية |
| الرسوم الجمركية وأي مبالغ نظامية أخرى منطبقة | تُستكمل من التحقق | لا تُفترض قيمتها صفرًا |
| ضريبة القيمة المضافة غير القابلة للخصم | تُستكمل بعد المراجعة | تضاف بحسب المبلغ المنطبق على الحالة |
قسمة 12,000 على 500 تعطي 24 ريالًا للوحدة قبل البنود غير المكتملة. هذه نتيجة مرحلية مفيدة لمراجعة سجلّك، لكنها لا تصلح وحدها للحكم على تكلفة المنتج النهائية. أكمل المدخلات النظامية ومعالجة الضريبة أولًا.
تكلفة الوحدة الواصلة = مجموع التكاليف المدرجة مرة واحدة حتى الوجهة، بعد فصل الضريبة القابلة للخصم ÷ عدد وحدات الصنف.
ولتوضيح القسمة الأخيرة فقط: إذا أصبح إجمالي سجل مكتمل ومراجع 14,000 ريال لعدد 500 وحدة، تكون تكلفة الوحدة 28 ريالًا. مبلغ 14,000 هنا نتيجة افتراضية مستقلة للتدريب على القسمة؛ لا يعني أن الرسوم والضريبة في الجدول السابق تساوي 2,000 ريال.
استخدم عدد الوحدات الفعلي ووحدة بيع واضحة. إذا اشتريت كراتين، فحوّلها إلى عدد القطع التي يتكون منها كل صنف قبل القسمة. وعند وجود نقص أو تالف، وثّقه وافصل أثره والمطالبة المتعلقة به؛ لا تغيّر مقام القسمة بصمت ثم تسمي النتيجة تكلفة مخزون محاسبية.
عندما تضم الشحنة أكثر من صنف: وزّع السبب الذي ولّد التكلفة
تكلفة الصنف المباشرة تُحمّل عليه أولًا. أما المصروف المشترك، فاختر له أساس توزيع يفسر استهلاك الأصناف للخدمة. قد يكون الوزن أو الحجم مناسبًا للنقل بحسب طريقة احتسابه، بينما يرتبط مصروف آخر بقيمة البضاعة أو بعدد البنود. لا تفرض أساسًا واحدًا على كل الفواتير.
في المثال التوضيحي التالي، لدينا صنفان: 300 وحدة من كل صنف. يشغل الأول مترًا مكعبًا، والثاني ثلاثة أمتار مكعبة. ونفترض أن بند النقل المشترك، وقيمته الافتراضية 2,400 ريال، مرتبط بالحجم؛ لذا نوزعه على أساس الحجم وحده.
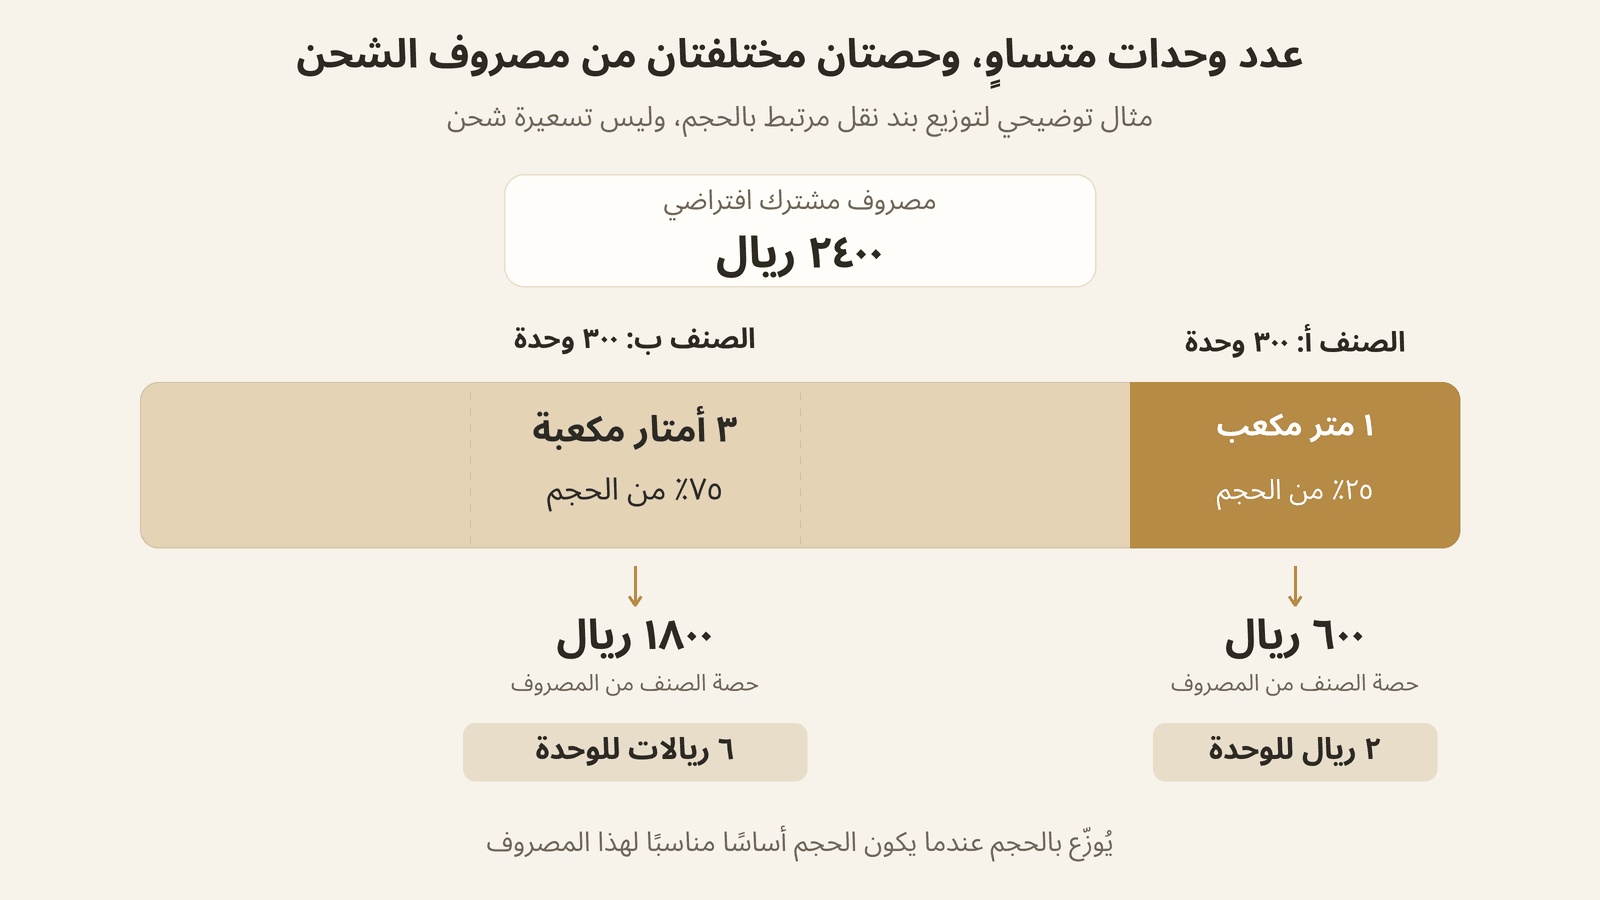
الحجم الإجمالي أربعة أمتار مكعبة. نصيب الصنف الأول ربع المصروف، أي 600 ريال، ونصيب الثاني ثلاثة أرباعه، أي 1,800 ريال. بقسمة حصة كل صنف على 300 وحدة، يضاف ريالان إلى وحدة الصنف الأول، وستة ريالات إلى وحدة الصنف الثاني.
أما قسمة المصروف بالتساوي على الوحدات الـ600 فتعطي أربعة ريالات لكل وحدة، وتحجب الفرق بين الصنفين. القرار العملي: احصل على بيانات تعبئة كل صنف، وحدد أساس توزيع كل مصروف مشترك، ثم احسب تكلفة الوحدة. لا تستخدم التوزيع الحجمي للرسوم الجمركية التي يجب ربطها ببند كل سلعة وأساس احتسابها.
قارن المتوقع بالفعلي قبل تكرار الطلب
احتفظ بعمودين في سجل الشحنة: المتوقع عند قرار الشراء، والفعلي من الفواتير والمستندات. وعند ظهور فرق، سجّل سببه. زيادة المبلغ وحدها لا تقول لك إن المشكلة في عرض المورد أو التغليف أو نطاق النقل أو بند أُغفل.
| حالة توضيحية | ما يظهر في السجل | ما تراجعه قبل الطلب التالي |
|---|---|---|
| ظهور أتعاب لم تدخل التقدير | مصروف جديد مع مرجعه؛ يبقى سبب الإغفال ظاهرًا | هل غاب البند أم كان مستثنى من العرض؟ |
| تغير الوزن أو الحجم النهائي | فرق بين بيانات العرض وبيانات التعبئة | هل تغيرت العبوة أو الكمية أو طريقة الرص؟ |
| اختلاف مبلغ التحويل بالريال | القيمة الفعلية ورسوم الدفع كلٌّ على حدة | أساس التحويل وتاريخه وما شمله خصم البنك |
| وجود مبلغ مدفوع ضمن دفعة سابقة | يظهر في المدفوعات دون إضافته إلى التكلفة مرتين | مطابقة الدفعات مع إجمالي الفاتورة |
| تعويض أو إشعار دائن | مبلغ مؤكد مرتبط بسببه وصنفه | تسويته تجاريًا ومحاسبيًا دون افتراض تحصيل مطالبة معلقة |
لا تجعل احتياطي السيولة مصروفًا فعليًا بمجرد أنك خصصته. احتفظ به منفصلًا، وحدد السيناريو الذي يغطيه؛ مثل تغير بند نقل لم يُثبت بعد. وعند إقفال الشحنة سجّل ما تحقق بالفعل، مع بقاء أي التزام غير مفوتر واضحًا.
كذلك لا تقل إن زيادة الكمية ستخفض التكلفة النهائية تلقائيًا. أعد الحساب ببيانات الطلب الأكبر: قد يتغير سعر المصنع والتعبئة والنقل والسيولة المطلوبة معًا. انخفاض نصيب القطعة من رسم ثابت لا يكفي وحده لاتخاذ قرار شراء مخزون إضافي.
ما الذي ترسله للحصول على أساس حساب أفضل؟
جهّز مواصفات المنتج وكميته ووحدة الطلب، وعرض المورد بما يشمله، وبيانات التعبئة والوجهة النهائية. وأرفق ما تعرفه من متطلبات المنتج، وحدد البنود التي ما زلت تنتظر تسعيرها. يمكنك مشاركة هذه البيانات مع توراد عبر طلب توريد بمواصفاتك لبدء مناقشة احتياجك وعرضه.
عند اكتمال السجل، ستعرف تكلفة الصنف عند الوصول والمبلغ اللازم لتمويله. بعد ذلك تأتي مصاريف البيع والتوصيل للعميل والعمولات والمرتجعات وتشغيل المتجر؛ فلا تسمِّ الفرق بين سعر البيع وتكلفة الوصول ربحًا صافيًا.
المصادر والمراجع
IFRS Foundation — IAS 2 Inventories؛ تاريخ الاطلاع: 13 سبتمبر 2026.
هيئة الزكاة والضريبة والجمارك — التعريفة الجمركية المتكاملة؛ تاريخ الاطلاع: 13 سبتمبر 2026.
هيئة الزكاة والضريبة والجمارك — أسس تحديد القيمة للأغراض الجمركية؛ تاريخ الاطلاع: 13 سبتمبر 2026.
هيئة الزكاة والضريبة والجمارك — اللائحة التنفيذية لنظام ضريبة القيمة المضافة، المواد 49–51؛ تاريخ الاطلاع: 13 سبتمبر 2026.